Índice de contenidos
Si has llegado hasta aquí buscando ebitda que es, probablemente quieras entender dos cosas: qué significa realmente este indicador y por qué aparece tan a menudo cuando se habla de financiación, análisis financiero o valoración de empresas en operaciones de fusiones y adquisiciones. La duda es totalmente lógica, porque el EBITDA suele mencionarse como si todo el mundo tuviera claro qué mide, cuando en realidad se presta a muchas interpretaciones erróneas.
En términos sencillos, el EBITDA sirve para observar cómo está funcionando un negocio desde el punto de vista operativo, antes de tener en cuenta intereses, impuestos, depreciaciones y amortizaciones. Eso hace que bancos, inversores y asesores lo utilicen con frecuencia como una referencia rápida para valorar la capacidad de una empresa de generar resultados con su actividad principal.
Ahora bien, conviene dejar algo claro desde el principio: el EBITDA no es sinónimo de caja, ni de beneficio neto, ni de salud financiera completa. Es un indicador útil, pero debe leerse con contexto. Entender bien esta diferencia es precisamente lo que ayuda a interpretar por qué los bancos lo miran tanto.
EBITDA: ¿Qué es exactamente?
Las siglas EBITDA responden al acrónimo en inglés Earnings Before Interest, Taxes, Depreciation and Amortization. En su traducción práctica al español, hablamos del resultado de la empresa antes de descontar los intereses de la deuda, los impuestos sobre beneficios, las depreciaciones y las amortizaciones de activos.
Dicho de otra manera: el EBITDA aísla el rendimiento puramente operativo del negocio. Permite analizar el motor de la empresa sin que pesen (todavía) factores financieros, decisiones fiscales o criterios contables que varían drásticamente según la estructura de capital o la antigüedad de las inversiones de cada compañía.
¿Para qué sirve realmente este indicador en la gestión empresarial?
El EBITDA no se calcula por mero cumplimiento contable, sino por su elevado valor de análisis estratégico:
- Mide la potencia operativa bruta: Indica si la actividad principal de la pyme es productiva y viable por sí misma, independientemente de cómo se haya financiado la compañía.
- Permite comparaciones homogéneas (Benchmarking): Facilita la comparación directa entre dos empresas del mismo sector, incluso si una trabaja con locales alquilados y otra con inmuebles comprados (lo que generaría amortizaciones e intereses de hipoteca muy distintos).
- Evalúa la recurrencia del negocio: Permite comprobar si el core business genera márgenes positivos de forma estable ejercicio tras ejercicio.
- Proporciona una primera estimación de solvencia: Sirve como punto de partida clave para calcular ratios de cobertura de deuda y capacidad de repago ante bancos y acreedores.
Por todas estas razones, cuando una pyme acude a una entidad bancaria a solicitar un préstamo, revisar una póliza de crédito o solicitar un leasing, el EBITDA es una de las primeras magnitudes que el departamento de riesgos pondrá sobre la mesa.o porque explique toda la realidad del negocio, sino porque ofrece una primera lectura bastante útil.
¿Cómo se calcula el EBITDA?
Aunque en la literatura financiera existen distintos enfoques para su cálculo según la información disponible en la cuenta de pérdidas y ganancias (PyG), la fórmula más habitual e intuitiva desde la contabilidad analítica es:
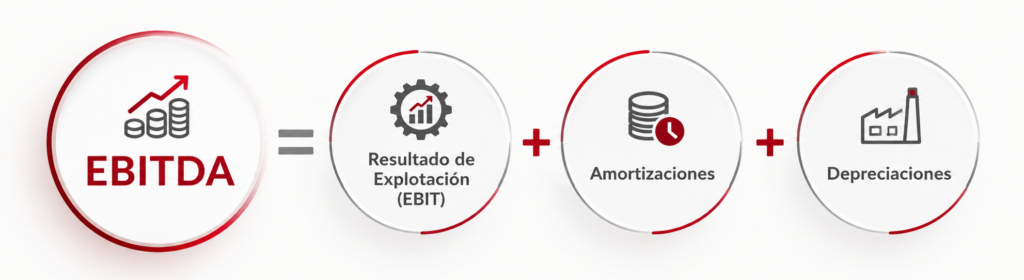
- Resultado de explotación (EBIT): Es la diferencia entre los ingresos ordinarios de las ventas y los costes operativos directos e indirectos (aprovisionamientos, gastos de personal, suministros, alquileres, servicios exteriores, etc.).
- Amortizaciones y depreciaciones: Se reincorporan (se suman de nuevo) porque representan un gasto contable para reflejar el desgaste o la pérdida de valor de los activos fijos (maquinaria, vehículos, software, instalaciones) en el tiempo, pero no implican una salida real de dinero de la caja en ese periodo.
Ejemplo práctico documentado
Imaginemos dos empresas industriales del sector del metal que facturan exactamente lo mismo: 2.000.000 € al año.
- Empresa A: Cuenta con maquinaria totalmente amortizada e instalaciones de alquiler. No tiene deuda financiera activa.
- Empresa B: Ha renovado recientemente toda su planta productiva invirtiendo 1,5 millones de euros mediante financiación bancaria a largo plazo, lo que le genera elevadas amortizaciones anuales y costes financieros por intereses.
| Concepto en la cuenta de resultados | Empresa A | Empresa B |
| Ingresos por ventas | 2.000.000 € | 2.000.000 € |
| Gastos operativos (personal, materia prima, suministros) | -1.500.000 € | -1.500.000 € |
| EBITDA (Resultado operativo bruto) | 500.000 € | 500.000 € |
| Amortizaciones y depreciaciones contables | -20.000 € | -180.000 € |
| Resultado de Explotación (EBIT) | 480.000 € | 320.000 € |
| Gastos financieros (Intereses de deuda) | 0 € | -90.000 € |
| Impuesto sobre sociedades (est. 25%) | -120.000 € | -57.500 € |
| Beneficio Neto Final | 360.000 € | 172.500 € |
¿Qué nos muestra este ejemplo?
Si observáramos únicamente el beneficio neto final, daría la impresión de que la Empresa A es el doble de eficiente que la B (360.000 € frente a 172.500 €).
Sin embargo, el EBITDA revela que ambas empresas generan exactamente los mismos recursos operativos brutos (500.000 €) con su actividad ordinaria. La diferencia en el resultado final proviene exclusivamente de la estrategia de inversión y financiación elegida. La Empresa B ha modernizado su infraestructura a costa de reducir temporalmente su beneficio neto final, pero su capacidad operativa de fondo es igual de potente. ajustado de lo que su actividaios ESG como requisito imprescindible para la apertura de expedientes de crédito o la renovación de pólizas.
Qué diferencia hay entre EBITDA, beneficio neto y flujo de caja
nUna de las principales fuentes de error en las reuniones de dirección de las pymes es confundir estos tres conceptos. Para llevar un control de gestión riguroso, es imprescindible tener clara la función de cada uno:
| Indicador | ¿Qué mide realmente? | ¿Qué NO debes asumir al analizarlo? |
| EBITDA | La capacidad operativa y recurrente de la empresa para generar margen bruto con su actividad principal. | No asumas que es dinero en caja. No contempla el pago de impuestos, ni intereses, ni la renovación de maquinaria, ni la variación de clientes morosos. |
| Beneficio Neto | El resultado económico y contable final de la empresa tras deducir absolutamente todos los costes, amortizaciones, deudas e impuestos. | No asumas que refleja la potencia operativa. Un beneficio neto positivo puede estar enmascarado por ventas extraordinarias de activos o ayudas públicas temporales. |
| Flujo de Caja (Cash Flow) | La liquidez real que entra y sale efectivamente de la tesorería en un periodo determinado. | No asumas que equivale a rentabilidad contable. Una empresa puede tener ventas muy rentables pero estar al borde de la suspensión de pagos si sus clientes le pagan a 90 días y sus proveedores le cobran a 30. |
Nota importante para la gestión de pymes: Un EBITDA elevado no garantiza que la empresa no sufra tensiones de tesorería. Si el capital de trabajo o maniobra (FM) está mal gestionado (por ejemplo, por acumulación de stock no vendido o cobros diferidos), una empresa con un EBITDA excelente puede quedarse sin liquidez para pagar nóminas al final del mes.
¿Por qué los bancos miran tanto el EBITDA?
Cuando la dirección de una pyme acude a la banca en busca de líneas de financiación o reestructuración de deuda, el analista de riesgos no se limita a pedir el balance de situación. Su prioridad es calibrar el riesgo de impago. Y el EBITDA es la piedra angular sobre la que construyen sus análisis por tres motivos fundamentales:
1. Evalúa la capacidad real de repago de la deuda
Los bancos conceden financiación con la expectativa de devolver el principal más los intereses mediante los flujos futuros que genere el negocio. El EBITDA ofrece una imagen nítida del beneficio operativo disponible para hacer frente al servicio de la deuda (pago de cuotas e intereses) antes de que intervengan factores fiscales o decisiones de reparto de dividendos.
- El ratio estrella del analista bancario: Deuda Financiera Neta / EBITDA. Si este ratio es elevado (por ejemplo, superior a 3x o 4x según el sector), la entidad entenderá que la pyme está sobreendeudada y que necesitaría demasiados años de trabajo dedicado únicamente a pagar sus deudas actuales.
2. Permite estandarizar el riesgo del sector
Los analistas bancarios evalúan diariamente proyectos de sectores muy heterogéneos. Comparar una empresa de transporte (con un inmovilizado altísimo en flota) con una agencia de software (casi sin activos fijos) utilizando el beneficio neto sería engañoso. El EBITDA homogeniza la comparación y permite aplicar métricas de riesgo estándar según el sector de la pyme.
3. Aísla la salud del negocio del escudo fiscal y la estructura financiera
Una empresa puede tener perdidas netas debido a una carga financiera asfixiante contratada en el pasado. El EBITDA permite al banco responder a una pregunta crítica: «Si reestructuramos o refinanciamos la deuda actual a plazos más largos, ¿la actividad principal del cliente es lo suficientemente rentable como para salir adelante?» Si el EBITDA es positivo y holgado, la operación suele ser viable.
¿Qué lectura práctica debería hacer una pyme?
Para el empresario, el EBITDA no debe ser visto como un mero requerimiento burocrático para la banca, sino como una herramienta interna de control de gestión y toma de decisiones.
Reflexionar sobre las siguientes cuestiones te permitirá defender la posición financiera de tu empresa con garantías:
¿Cómo se traslada mi EBITDA a la caja real? Si el EBITDA crece pero la caja baja, existe un problema en la gestión del ciclo de cobro o en el control del inventario.fender la empresa su posición financiera y anticiparse a objeciones. Es aquí donde una consultoría estratégica para pymes aporta valor: ayuda a ordenar los números y a presentarlos con criterio ante bancos e inversore
¿Mi margen EBITDA es el adecuado para mi sector? No basta con tener un EBITDA positivo; hay que analizar el % que representa sobre las ventas totales. Un margen EBITDA del 5% puede ser peligroso en un sector volátil, mientras que un 20% suele ofrecer un colchón cómodo.
¿Es un EBITDA estable o coyuntural? ¿El resultado operativo proviene de clientes recurrentes o de un encargo extraordinario que no se repetirá el año que viene? La banca premia la estabilidad por encima de los picos puntuales.
¿Cubre mi EBITDA los costes financieros y las inversiones necesarias (CAPEX)? Si tu EBITDA anual es de 100.000 €, pero debes pagar 60.000 € de intereses e invertir 50.000 € en renovar equipos para seguir operando, el negocio tiene un déficit estructural que requiere corrección.
En TACTIO, estamos comprometidos a ayudar a las PYMES a alcanzar su máximo potencial. Contáctanos para descubrir cómo nuestras soluciones pueden transformar su negocio.
Tactio cuenta con más de 18 años de experiencia en asesoramiento empresarial y quiere acompañarte en el crecimiento de tu negocio. Nuestros expertos y expertas están a tu disposición para realizar un diagnóstico personalizado de tu empresa y dar los siguientes pasos junto a ti. Consúltanos.